一、行業(yè)概述
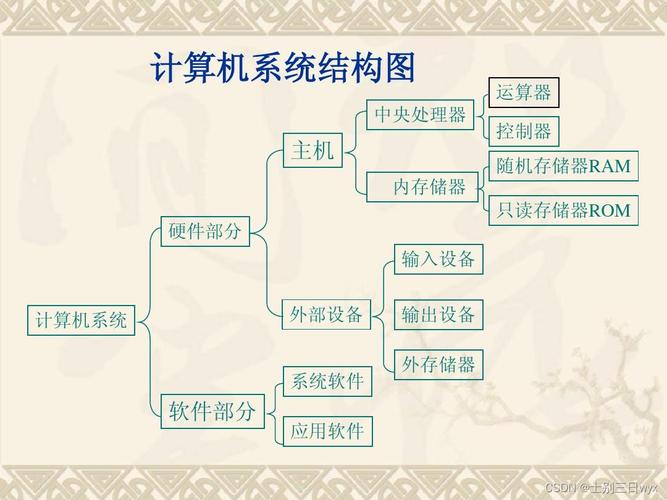
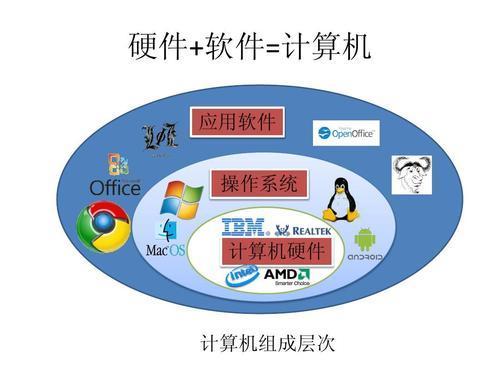
計算機應(yīng)用系統(tǒng)集成服務(wù)是指根據(jù)用戶需求,將計算機硬件、軟件、網(wǎng)絡(luò)、數(shù)據(jù)庫等技術(shù)與產(chǎn)品進行綜合集成,為用戶提供全面解決方案的服務(wù)行業(yè)。2023年,隨著數(shù)字化轉(zhuǎn)型的深入推進,計算機應(yīng)用系統(tǒng)集成服務(wù)業(yè)在推動各行各業(yè)信息化建設(shè)中發(fā)揮著越來越重要的作用。
二、市場規(guī)模與增長
2023年,全球計算機應(yīng)用系統(tǒng)集成服務(wù)市場規(guī)模持續(xù)擴大,預(yù)計達到XX億美元,同比增長XX%。中國市場規(guī)模約為XX億元,增速高于全球平均水平。增長主要得益于云計算、大數(shù)據(jù)、人工智能等新一代信息技術(shù)的快速發(fā)展,以及政府、金融、教育、醫(yī)療等行業(yè)信息化需求的持續(xù)釋放。
三、市場結(jié)構(gòu)分析
- 按服務(wù)類型:硬件集成服務(wù)占比XX%,軟件集成服務(wù)占比XX%,綜合解決方案占比XX%。
- 按應(yīng)用行業(yè):政府領(lǐng)域占比XX%,金融領(lǐng)域占比XX%,教育領(lǐng)域占比XX%,醫(yī)療領(lǐng)域占比XX%,其他行業(yè)占比XX%。
- 按企業(yè)規(guī)模:大型企業(yè)占據(jù)主導(dǎo)地位,市場份額約XX%;中小企業(yè)通過差異化服務(wù)占據(jù)細分市場。
四、競爭格局
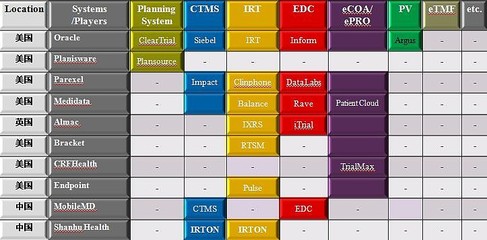
2023年,計算機應(yīng)用系統(tǒng)集成服務(wù)市場競爭激烈。國際巨頭如IBM、惠普、戴爾等憑借技術(shù)優(yōu)勢和品牌影響力占據(jù)高端市場;國內(nèi)領(lǐng)先企業(yè)如華為、浪潮、東軟等通過本地化服務(wù)和成本優(yōu)勢不斷擴大市場份額;大量中小型企業(yè)則專注于特定行業(yè)或區(qū)域市場,提供定制化服務(wù)。
五、技術(shù)趨勢
- 云原生集成:基于容器、微服務(wù)等技術(shù)的云原生集成成為主流,提高系統(tǒng)靈活性和可擴展性。
- 智能化集成:人工智能技術(shù)融入系統(tǒng)集成,實現(xiàn)智能運維、智能決策。
- 邊緣計算集成:邊緣計算與云計算協(xié)同,滿足低延遲、高帶寬場景需求。
- 安全集成:網(wǎng)絡(luò)安全威脅加劇,安全集成服務(wù)需求增長。
六、政策環(huán)境
2023年,國家繼續(xù)出臺政策支持信息技術(shù)服務(wù)業(yè)發(fā)展,如《“十四五”數(shù)字經(jīng)濟發(fā)展規(guī)劃》《關(guān)于加快場景創(chuàng)新以人工智能高水平應(yīng)用促進經(jīng)濟高質(zhì)量發(fā)展的指導(dǎo)意見》等,為系統(tǒng)集成服務(wù)業(yè)提供了良好的政策環(huán)境。信創(chuàng)產(chǎn)業(yè)推進為國內(nèi)企業(yè)帶來市場機遇。
七、挑戰(zhàn)與機遇
挑戰(zhàn):技術(shù)更新?lián)Q代快,企業(yè)需持續(xù)創(chuàng)新;人才短缺,尤其是高端復(fù)合型人才;市場競爭激烈,利潤空間壓縮。
機遇:數(shù)字化轉(zhuǎn)型需求旺盛,市場空間廣闊;新技術(shù)應(yīng)用帶來新的服務(wù)模式;信創(chuàng)政策推動國產(chǎn)化替代。
八、未來展望
預(yù)計2024-2028年,計算機應(yīng)用系統(tǒng)集成服務(wù)業(yè)將保持穩(wěn)定增長,年均復(fù)合增長率約XX%。云化、智能化、服務(wù)化將成為主要方向。企業(yè)需加強技術(shù)研發(fā)和人才培養(yǎng),提升綜合服務(wù)能力,以應(yīng)對市場變化。
九、建議
- 加強技術(shù)創(chuàng)新,跟進云原生、AI等前沿技術(shù)。
- 深耕行業(yè)市場,提供差異化解決方案。
- 注重人才培養(yǎng)和團隊建設(shè)。
- 加強與產(chǎn)業(yè)鏈上下游合作,構(gòu)建生態(tài)體系。
- 關(guān)注政策導(dǎo)向,把握信創(chuàng)等市場機遇。